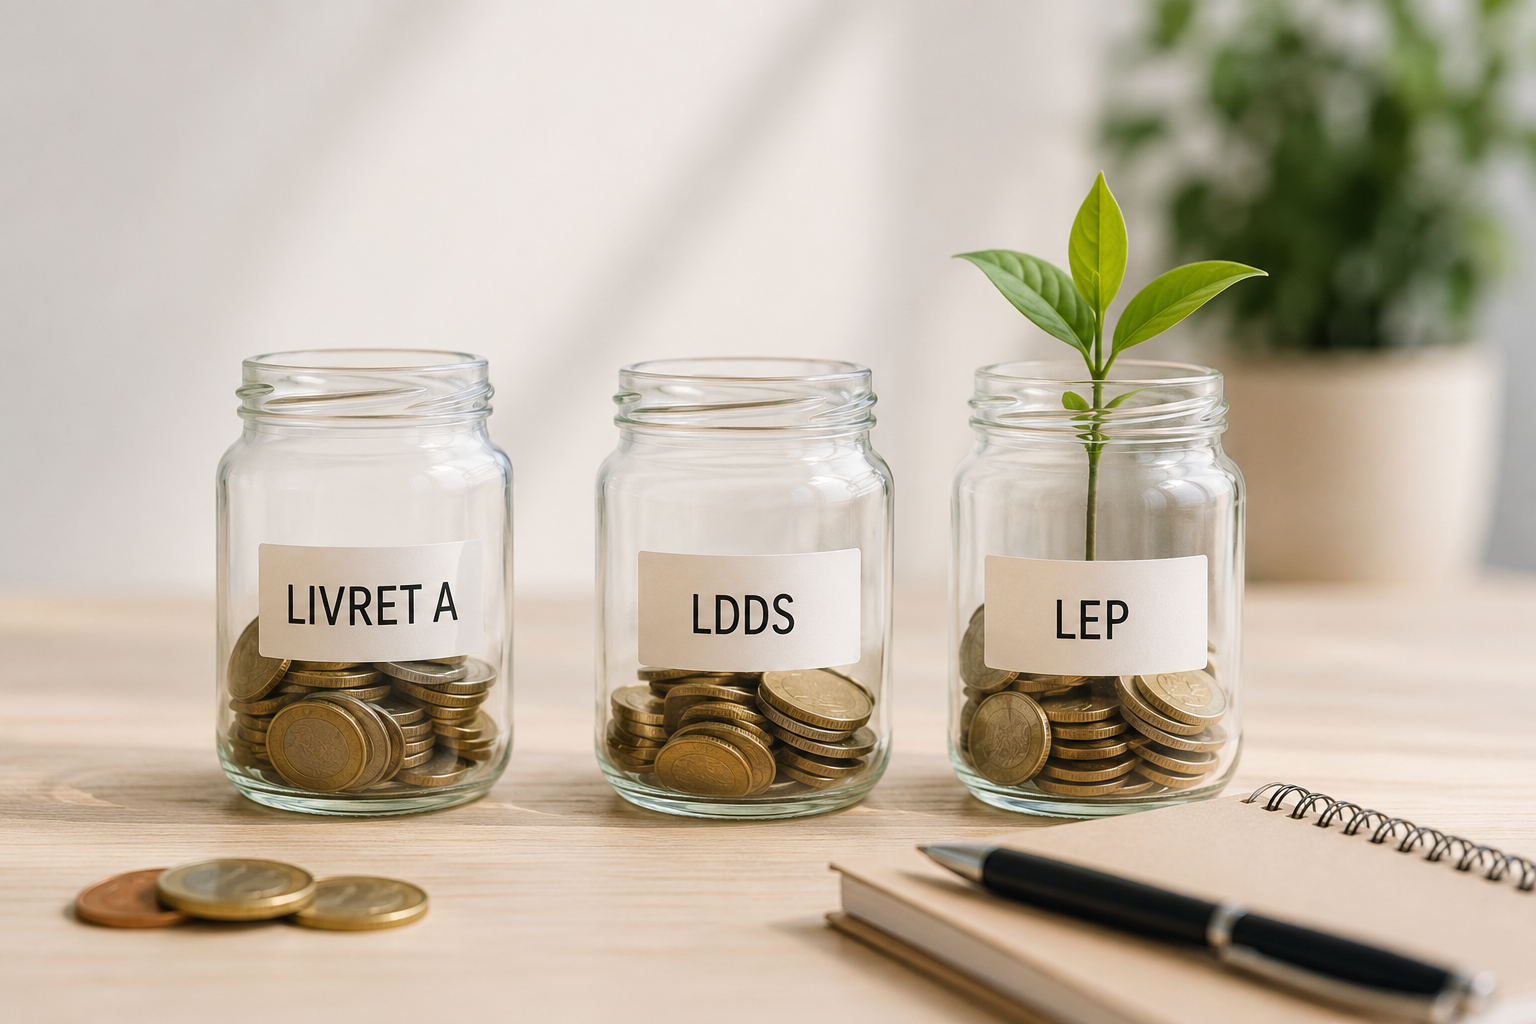
Une fois l’épargne de précaution engagée, une question se pose rapidement : où la placer ? La plupart des personnes ouvrent un Livret A par réflexe, sans savoir qu’il existe d’autres livrets réglementés, parfois plus avantageux selon la situation.
Qu’est-ce qu’un livret d’épargne réglementé
Un livret réglementé est un compte d’épargne dont les règles (taux, plafond, fiscalité) sont fixées par l’État, et non par la banque. Trois caractéristiques les distinguent des autres placements :
- L’argent reste disponible à tout moment, sans délai ni pénalité
- Le capital est garanti : aucun risque de perte
- Les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux
En contrepartie de cette sécurité totale, le rendement reste modeste — nettement inférieur à celui d’un placement en actions sur le long terme, mais adapté à une épargne qui doit rester mobilisable rapidement.
Le Livret A : le livret universel
- Plafond : 22 950€ (hors intérêts capitalisés)
- Taux : 1,50% net, en vigueur jusqu’au 31 juillet 2026 — il passera à 1,70% net à partir du 1ᵉʳ août 2026
- Conditions d’accès : aucune. Ouvert à tous, sans condition d’âge ni de revenu, à raison d’un seul par personne
C’est le placement de référence en France, précisément parce qu’il ne pose aucune condition. Il constitue souvent la première étape d’un parcours d’épargne.
Le LDDS : le complément naturel du Livret A
- Plafond : 12 000€
- Taux : identique à celui du Livret A (1,50% actuellement, 1,70% à partir d’août 2026)
- Conditions d’accès : réservé aux personnes majeures fiscalement domiciliées en France
Le LDDS (Livret de Développement Durable et Solidaire) fonctionne exactement comme le Livret A, avec un fléchage d’une partie des fonds vers le financement de la transition énergétique et de l’économie sociale et solidaire. Pour l’épargnant, la différence pratique est nulle : mêmes règles, même taux, seul le plafond change.
Le LEP : le plus avantageux, mais sous condition de revenu
- Plafond : 10 000€
- Taux : 2,50% net, un niveau resté inchangé et actuellement supérieur à celui du Livret A et du LDDS
- Conditions d’accès : réservé aux personnes dont le revenu fiscal de référence ne dépasse pas un certain seuil, réévalué chaque année
Le LEP (Livret d’Épargne Populaire) reste largement sous-utilisé : une partie significative des personnes éligibles n’en possède pas, souvent par simple méconnaissance. Pour un jeune actif ou un étudiant avec de faibles revenus, il mérite d’être vérifié en priorité, car son taux dépasse celui des deux autres livrets.
Tableau récapitulatif
| Livret A | LDDS | LEP | |
|---|---|---|---|
| Plafond | 22 950€ | 12 000€ | 10 000€ |
| Taux net | 1,50% (1,70% dès août 2026) | 1,50% (1,70% dès août 2026) | 2,50% |
| Condition | Aucune | Majeur domicilié en France | Sous condition de revenu |
| Fiscalité | Exonéré | Exonéré | Exonéré |
Dans quel ordre les envisager
D’un point de vue purement logique (et non comme une recommandation personnalisée, chaque situation étant différente) :
- Vérifier l’éligibilité au LEP en premier, car il offre le meilleur taux
- Ouvrir un Livret A, accessible à tous et sans limite d’éligibilité
- Compléter avec un LDDS une fois le Livret A rempli ou pour répartir l’épargne
Un exemple concret
Florian, 22 ans, salarié en CDI depuis un an, dispose de 3 000€ d’épargne de précaution. N’étant pas éligible au LEP compte tenu de son revenu, il place l’intégralité sur son Livret A, qui suffit largement à couvrir ce montant avant même d’atteindre son plafond de 22 950€. Le LDDS ne deviendrait pertinent pour lui que s’il approchait ce plafond.
Comment ouvrir l’un de ces livrets
L’ouverture se fait en ligne ou en agence, généralement en quelques minutes, sans frais. La plupart des banques permettent de vérifier l’éligibilité au LEP directement lors de la demande, à partir de l’avis d’imposition.
En résumé
Le Livret A reste le point de départ presque incontournable, mais il ne faut pas négliger de vérifier son éligibilité au LEP, souvent plus avantageux et pourtant méconnu. Une fois cette épargne de précaution bien logée, la question suivante devient : comment différencier un compte courant d’un compte d’épargne, et pourquoi cette distinction compte davantage qu’il n’y paraît ?
(C’est le sujet du prochain article : Compte courant vs compte épargne — la différence que personne ne t’explique.)
Cet article a une vocation pédagogique et ne constitue pas un conseil personnalisé. Les taux et plafonds cités sont ceux en vigueur au moment de la rédaction et peuvent évoluer.