Avant de parler d’actions, d’ETF ou de tout autre placement, une étape précède systématiquement les autres : constituer une épargne de précaution. Beaucoup de personnes sautent cette étape par impatience, ou l’ignorent simplement faute d’en connaître l’utilité.
Qu’est-ce que l’épargne de précaution
L’épargne de précaution est une somme d’argent conservée de côté, immédiatement disponible, destinée à absorber un imprévu : une panne de voiture, un accident de santé, une période sans revenu. Elle n’a pas vocation à générer un rendement élevé — sa seule fonction est d’être là, intacte et accessible, le jour où elle devient nécessaire.
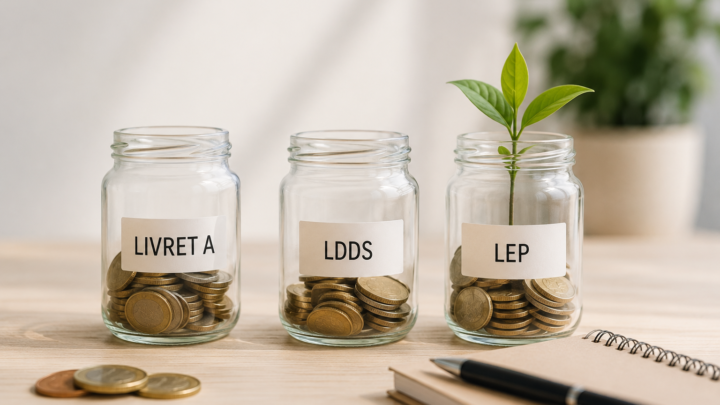
C’est la raison pour laquelle elle est généralement placée sur un livret réglementé (Livret A, LDDS, LEP), et non sur un placement en actions : la disponibilité immédiate et l’absence de risque priment sur la performance.
Pourquoi elle doit précéder l’investissement
Investir en actions ou en ETF implique d’accepter des variations de valeur, parfois importantes, sur le court terme. Si un imprévu financier survient alors que l’intégralité de l’épargne est investie, il faudrait vendre en urgence, potentiellement à un moment défavorable, pour faire face à la dépense.
L’épargne de précaution évite ce scénario : elle absorbe l’imprévu, pendant que les sommes investies restent en place, sans avoir à les liquider au mauvais moment.
Combien mettre de côté
Le repère le plus utilisé consiste à viser l’équivalent de 3 à 6 mois de dépenses essentielles (loyer, alimentation, transport, assurances — hors loisirs). L’ampleur de cette fourchette dépend de la stabilité de la situation :
- Plus proche de 3 mois pour une situation stable (CDI, revenus réguliers, peu de charges)
- Plus proche de 6 mois pour une situation plus incertaine (CDD, freelance, alternance, charges de famille)
Pour un jeune actif ou un étudiant qui démarre, ce montant peut sembler élevé. Il n’est pas nécessaire de l’atteindre d’un coup : commencer par une version réduite (l’équivalent d’un mois de dépenses, par exemple) constitue déjà une protection réelle, à renforcer progressivement.
Où la placer
Un Livret A suffit largement pour la grande majorité des situations, sa disponibilité étant immédiate et son plafond (22 950€) rarement atteint à ce stade. Le LEP, si l’éligibilité le permet, reste préférable pour son taux plus élevé, dans la limite de son propre plafond (10 000€).
Un exemple concret
Jason, 23 ans, en CDI, a des dépenses essentielles d’environ 1 100€ par mois. Elle vise une épargne de précaution de 4 mois de dépenses, soit environ 4 400€. Plutôt que d’attendre d’avoir réuni cette somme avant de commencer quoi que ce soit d’autre, elle programme un virement automatique de 300€ par mois vers son Livret A. Une fois les 4 400€ atteints, elle redirigera ce même montant vers d’autres objectifs, notamment l’investissement.
Comment la construire concrètement
- Calculer ses dépenses essentielles mensuelles (reprendre le budget établi précédemment)
- Définir un objectif réaliste selon sa situation (3 à 6 mois de ces dépenses)
- Automatiser un virement mensuel vers un livret dédié, même modeste au départ
- Ne pas viser la perfection immédiatement : une épargne partielle vaut mieux qu’aucune épargne
En résumé
L’épargne de précaution n’est pas une étape à sauter pour aller plus vite vers l’investissement : c’est justement ce qui permet d’investir sereinement, sans être contraint de vendre au mauvais moment en cas d’imprévu. Une fois ce socle posé, la suite logique consiste à se poser la question suivante : qu’est-ce qu’une action, concrètement, et comment cela fonctionne-t-il ?
(C’est le sujet du prochain article : c’est quoi une action, concrètement.)
Cet article a une vocation pédagogique et ne constitue pas un conseil personnalisé. Chaque situation étant différente, il est recommandé d’adapter ces principes à son propre contexte.