Beaucoup de personnes possèdent les deux types de comptes sans jamais s’être vraiment posé la question de leur rôle respectif. Résultat : de l’argent qui dort au mauvais endroit, ou des virements faits au hasard. Cette distinction, pourtant simple, change concrètement la façon dont l’argent doit circuler.
Le compte courant : l’outil du quotidien
Le compte courant est celui qui reçoit le salaire, paie les prélèvements automatiques (loyer, abonnements, factures) et sert aux paiements par carte. Sa caractéristique principale : il ne rapporte aucun intérêt. L’argent qui y est déposé ne fructifie pas, quelle que soit la durée pendant laquelle il y reste.
Ce compte a une seule mission : faciliter les transactions du quotidien. Il n’a pas vocation à accumuler une épargne importante.
Le compte épargne : l’outil pour faire fructifier
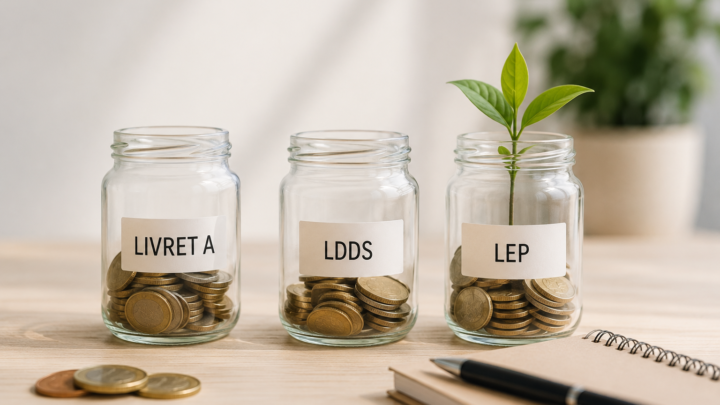
À l’inverse, un compte épargne (Livret A, LDDS, LEP, vus dans l’article précédent) est conçu pour recevoir de l’argent qui n’est pas nécessaire immédiatement. Il rapporte des intérêts, calculés chaque quinzaine, et reste disponible à tout moment en cas de besoin.
La contrepartie de cette fonction : la plupart des comptes épargne réglementés limitent le nombre d’opérations pratiques au quotidien (pas de carte bancaire ni de prélèvements associés). Ce n’est pas un défaut, c’est simplement un rôle différent.
Pourquoi cette distinction compte réellement
Un compte courant qui accumule une somme importante représente un coût invisible : cet argent ne produit aucun intérêt, alors qu’il pourrait en générer sur un livret, pour un risque strictement identique (les deux types de comptes bénéficient d’une garantie des dépôts). Laisser 2 000€ dormir sur un compte courant plutôt que sur un Livret A, c’est renoncer sans raison à des intérêts qui, cumulés sur plusieurs mois, restent loin d’être négligeables.
Combien garder sur son compte courant
Il n’existe pas de règle universelle, mais un repère simple et largement utilisé consiste à conserver sur le compte courant l’équivalent d’environ un mois de dépenses courantes, plus une petite marge de sécurité pour absorber les imprévus immédiats (environ 10 à 20% de plus). Le reste peut être transféré vers un compte épargne, où il continue à être disponible en cas de besoin, tout en produisant des intérêts.
Un exemple concret
Juliette, 20 ans, étudiant, perçoit une alternance à 1 100€ net par mois. Ses dépenses courantes s’élèvent à environ 950€. Il choisit de conserver 1 200€ sur son compte courant (ses dépenses plus une marge de sécurité), et transfère le surplus vers son Livret A. Concrètement, dès que son solde dépasse 1 200€ en fin de mois, il vire l’excédent vers son épargne plutôt que de le laisser s’accumuler sans raison sur son compte courant.
Comment automatiser ce tri
- Identifier son solde de fonctionnement : additionner les dépenses fixes et variables habituelles sur un mois type
- Définir un seuil : ce solde plus une marge de sécurité
- Mettre en place un virement automatique récurrent vers le compte épargne, programmé juste après la date de versement du salaire, pour un montant fixe ou variable selon les outils proposés par la banque
Cette automatisation évite d’avoir à y penser chaque mois, et supprime la tentation de « voir » l’argent disponible sur le compte courant comme une réserve à dépenser.
En résumé
Le compte courant sert à faire circuler l’argent, le compte épargne sert à le faire fructifier pendant qu’il attend d’être utilisé. Les confondre, c’est perdre des intérêts sans aucune contrepartie. Une fois cette organisation en place, une question plus précise se pose : quel montant d’épargne de précaution est réellement nécessaire avant de commencer à investir ?
(C’est le sujet du prochain article : l’épargne de précaution — combien mettre de côté avant d’investir.)
Cet article a une vocation pédagogique et ne constitue pas un conseil personnalisé. Chaque situation étant différente, il est recommandé d’adapter ces principes à son propre contexte.